16 września 2026 roku w jednym dniu wydarzyły się dwie rzeczy pozornie ze sobą niezwiązane: Senat USA odrzucił CLARITY Act, a Rezerwa Federalna podniosła stopy procentowe o 25 punktów bazowych, do przedziału 3,75–4,00%. Bitcoin stracił na wartości — trudno jednak jednoznacznie powiedzieć, która z tych dwóch wiadomości bardziej zabolała rynek. To dobry punkt wyjścia do pytania, które wcale nie jest oczywiste: co tak naprawdę dziś rusza ceną Bitcoina?
Odpowiedź sprzed dekady brzmiałaby zupełnie inaczej niż dzisiejsza. Prześledźmy, jak ten mechanizm się zmieniał.
Era hype’u: kiedy Bitcoin żył we własnym świecie
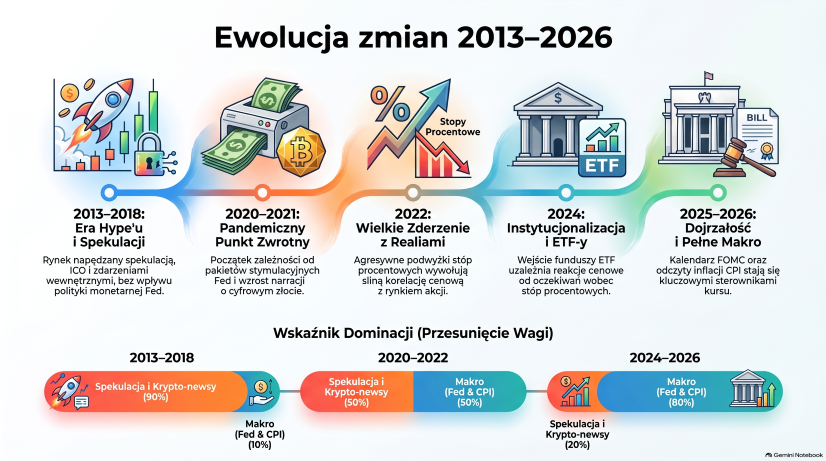
Przez pierwsze lata istnienia Bitcoina jego cena poruszała się w rytmie, który miał niewiele wspólnego z tym, co działo się w amerykańskiej gospodarce. Bańkę z 2013 roku, kiedy kurs przebił 1000 dolarów, a zaraz potem załamał się po upadku giełdy Mt. Gox, napędzały wyłącznie czynniki wewnętrzne rynku: rosnące zainteresowanie mediów, obawy regulacyjne w Chinach czy kolejne włamania na giełdy. Fed prowadził w tym czasie politykę zerowych stóp procentowych po kryzysie z 2008 roku, ale mało kto na rynku kryptowalut w ogóle na to patrzył — Bitcoin był zbyt mały i zbyt egzotyczny, żeby duży kapitał traktował go jako element szerszej układanki makroekonomicznej.
Podobnie wyglądał rok 2017. Szalony wzrost do niemal 20 000 dolarów napędziła fala ICO — nowych projektów zbierających finansowanie w kryptowalutach — oraz czysta spekulacyjna gorączka, w której ludzie kupowali tokeny po prostu dlatego, że „wszyscy kupowali”. Kolejny krach w 2018 roku też miał źródła wewnętrzne: pęknięcie bańki ICO, falę oszustw i pierwsze poważne działania regulatorów wobec nieuczciwych projektów. W żadnym z tych cykli decyzje Fed nie były tematem rozmów wśród inwestorów kryptowalutowych. Rynek żył własnym życiem, sterowany narracją, technologią i czystymi emocjami tłumu.
Punkt zwrotny: pandemia i „drukowanie pieniędzy”
Wszystko zaczęło się zmieniać w 2020 roku. Gdy pandemia COVID-19 uderzyła w gospodarkę, Fed obniżył stopy procentowe niemal do zera i uruchomił bezprecedensowy program skupu aktywów — luzowanie ilościowe na skalę, jakiej wcześniej nie widziano. W internecie zyskał popularność mem „money printer go brrr”, a wraz z nim narodziła się nowa narracja: Bitcoin jako zabezpieczenie przed inflacją, „cyfrowe złoto” w świecie, w którym banki centralne drukują pieniądze bez opamiętania.
To właśnie wtedy po raz pierwszy duże korporacje — najpierw MicroStrategy, potem Tesla — zaczęły kupować Bitcoina do swoich bilansów, tłumacząc to wprost obawą przed dewaluacją dolara. Rynek kryptowalut po raz pierwszy w swojej historii zaczął reagować na to, co mówił Jerome Powell na konferencjach prasowych Fed. Nie stało się tak dlatego, że inwestorzy kryptowalutowi nagle pokochali makroekonomię, ale dlatego, że na rynek weszli inwestorzy instytucjonalni, dla których Fed od zawsze był centrum świata.
2022: rok, w którym Bitcoin przestał być „inny”
Jeśli szukać jednego roku, w którym teza o Bitcoinie jako aktywie niezależnym od tradycyjnych rynków ostatecznie się rozsypała, był to rok 2022. Gdy inflacja w USA wystrzeliła do poziomów niewidzianych od czterech dekad, Fed rozpoczął najbardziej agresywny cykl podwyżek stóp procentowych od lat 80. Bitcoin spadł razem z akcjami spółek technologicznych — i to bardzo mocno: korelacja z indeksem Nasdaq sięgnęła poziomów, których wcześniej nikt by się nie spodziewał po aktywie reklamowanym jako „cyfrowe złoto”.
Do tego doszły wydarzenia specyficzne dla branży — upadek ekosystemu Terra/Luna w maju, a potem bankructwo giełdy FTX w listopadzie — ale to właśnie polityka Fed ustaliła ogólny kierunek całego roku. Drożejący pieniądz oznaczał mniej kapitału płynącego w ryzykowne aktywa, a Bitcoin, chciał czy nie chciał, znalazł się w tej samej kategorii co spółki technologiczne bez zysków.
2023–2025: ETF-y, halving i coraz mocniejszy uścisk makro
Kolejne lata utrwaliły ten wzorzec, dodając do niego nową warstwę. W styczniu 2024 roku amerykańska Komisja Papierów Wartościowych i Giełd (SEC) zatwierdziła pierwsze spotowe fundusze ETF na Bitcoina — wydarzenie, które otworzyło rynkowi kryptowalut drzwi do kapitału emerytalnego i instytucjonalnego na niespotykaną wcześniej skalę. Spięło to Bitcoina z makroekonomią jeszcze mocniej, ponieważ przepływy do funduszy ETF są bardzo wrażliwe na oczekiwania co do stóp procentowych. Gdy inwestorzy spodziewają się luzowania polityki, kapitał płynie do aktywów ryzykownych; gdy spodziewają się zacieśnienia, wycofuje się do bezpiecznych przystani.
Ciekawym symptomem tej zmiany był halving z kwietnia 2024 roku. Historycznie to wydarzenie — zmniejszenie o połowę nagrody za wydobycie nowych bloków — stanowiło jeden z głównych sterowników wielkich hoss, jak w 2016 czy 2020 roku. W 2024 roku reakcja rynku była już wyraźnie bardziej stonowana. Coraz trudniej było o czysty „efekt halvingu”, bo cenę i tak kształtowały głównie przepływy instytucjonalne oraz oczekiwania co do polityki Fed, a nie sama mechanika podaży nowych monet.
Pod koniec października 2025 roku Fed ogłosił obniżkę stóp o 25 punktów bazowych i zakończenie zacieśniania ilościowego — Bitcoin początkowo spadł o niemal 4%, mimo że decyzja teoretycznie powinna być dla rynku pozytywna. Dobrze pokazuje to, jak wyrafinowana stała się ta zależność: rynek nie reaguje już w prosty sposób na sam kierunek decyzji, ale na to, czy pokrywa się ona z wcześniejszymi oczekiwaniami — dokładnie tak, jak od dekad reagują rynki akcji i obligacji.
Teraźniejszość: wrzesień 2026 jako podręcznikowy przykład
To prowadzi z powrotem do wydarzeń z połowy września 2026 roku, od których zacząłem ten tekst. Jeszcze na przełomie sierpnia i września rynek terminowy CME FedWatch wyceniał szanse na podwyżkę stóp na wrześniowym posiedzeniu FOMC na niecałe 56% — był to praktycznie rzut monetą. Zmiana nastawienia rynku nastąpiła po jastrzębim wystąpieniu przewodniczącego Fed Kevina Warsha na sympozjum w Jackson Hole, po tym jak czerwcowe posiedzenie komitetu jeszcze jednogłośnie utrzymywało stopy bez zmian.
10 września Bitcoin kosztował około 78 175 dolarów, pozostając w wyraźnym napięciu między silnym popytem instytucjonalnym z początku miesiąca a odpływami z funduszy ETF (zwłaszcza z Grayscale GBTC) w kolejnych dniach. Rynek czekał na dwa wydarzenia — odczyt inflacji CPI 11 września i posiedzenie FOMC 15–16 września — jako na czynniki, które miały zdecydować o kierunku na resztę kwartału. 16 września Fed rzeczywiście podniósł stopy po raz pierwszy od 2023 roku, a projekcje komitetu pokazały, że aż 16 z 18 członków spodziewa się kolejnej podwyżki jeszcze w tym roku — co stanowiło wyraźnie jastrzębi sygnał. Tego samego dnia Senat odrzucił CLARITY Act. Bitcoin pogłębił spadki.
Trudno o lepszy przykład tego, jak dziś wygląda hierarchia czynników rządzących ceną. W 2017 roku wydarzenie regulacyjne w USA samo w sobie wystarczyłoby, żeby zdominować nagłówki na tygodnie. W 2026 roku odrzucenie CLARITY Act było istotne, ale rozgrywało się równolegle z decyzją Fed, która — sądząc po sile reakcji rynku — miała porównywalny lub nawet większy ciężar gatunkowy.
Dlaczego tak się stało
Sedno sprawy leży w tym, kto dziś trzyma Bitcoina. W 2013 czy 2017 roku rynek kryptowalut był zdominowany przez inwestorów detalicznych, dla których stopy procentowe Fed były odległym tematem z newsów gospodarczych. Dziś znaczącą część rynku stanowią fundusze ETF, korporacyjne skarbce (jak MicroStrategy) oraz instytucje zarządzające miliardami dolarów, dla których Fed jest — i zawsze był — najważniejszym punktem odniesienia przy każdej decyzji inwestycyjnej. Kiedy ten kapitał wszedł na rynek kryptowalut, wniósł ze sobą własny sposób myślenia. Bitcoin nie zmienił się pod względem technologicznym — zmieniło się to, kto go kupuje i dlaczego.
Nie oznacza to, że hype i wewnętrzne wydarzenia branżowe całkiem straciły znaczenie — memecoiny wciąż potrafią wystrzelić o setki procent w kilka dni, a duże włamania czy bankructwa giełd nadal wywołują panikę. Zmieniło się jednak to, co wyznacza ogólny kierunek rynku w skali miesięcy i kwartałów. Tam, gdzie kiedyś rządziły narracja i emocje tłumu, dziś rządzi kalendarz posiedzeń FOMC.
Co to oznacza dla inwestora
Praktyczna konsekwencja jest taka, że śledzenie wyłącznie samego rynku kryptowalut — wskaźników on-chain, sentymentu społecznościowego czy wiadomości branżowych — dziś nie wystarczy, aby rozumieć, dlaczego cena zachowuje się w dany sposób. Kalendarz posiedzeń FOMC, odczyty inflacji CPI i komentarze przewodniczącego Fed stały się równie istotnym materiałem do analizy jak dane on-chain czy doniesienia o nowych regulacjach.
Nie oznacza to również, że trzeba nagle zostać makroekonomistą, aby inwestować w krypto. Warto jednak zmienić nawyk: zamiast pytać wyłącznie „co się dzieje w krypto?”, warto regularnie zadawać pytanie: „co się dzieje z polityką Fed i oczekiwaniami inflacyjnymi?”. Od kilku lat to właśnie ten drugi zestaw pytań coraz częściej decyduje o odpowiedzi na pierwsze z nich.
Żadna treść na inkrypto.pl nie stanowi porady inwestycyjnej.